Juros compostos: como funcionam e por que são a chave para construir riqueza
Entenda como funcionam os juros compostos com exemplos reais e descubra por que o tempo é a verdadeira chave para construir riqueza investindo.
Existe um conceito financeiro tão poderoso que muita gente leva a vida inteira sem entendê-lo de verdade, e essa lacuna custa caro. Estou falando dos juros compostos, o mecanismo silencioso que transforma pequenas quantias em fortunas quando o tempo entra em jogo. Compreender como funcionam os juros compostos não é um detalhe técnico para economistas; é, provavelmente, o conhecimento de maior retorno por minuto de estudo que você pode adquirir sobre dinheiro. Neste artigo, vou explicar o conceito sem fórmulas indigestas, mostrar exemplos com números reais que vão te fazer repensar prioridades e revelar por que começar cedo importa tanto. Ao final, você terá uma noção clara de como colocar essa força a seu favor, em vez de deixá-la trabalhar contra você nas dívidas.
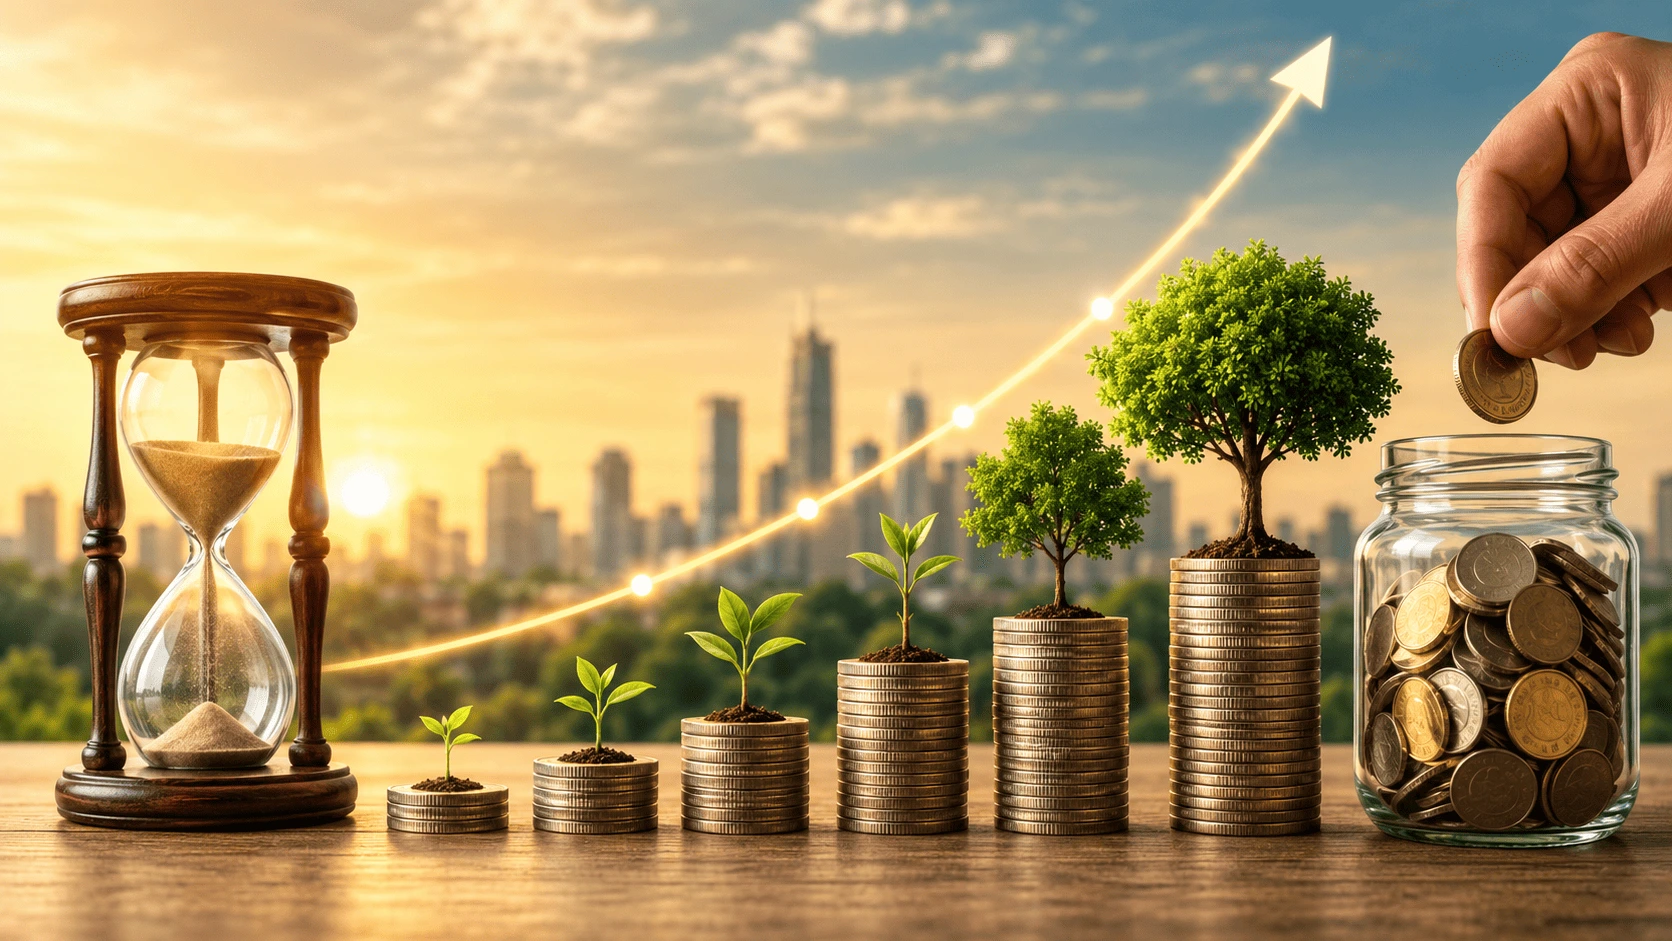
A boa notícia é que entender como funcionam os juros compostos é mais simples do que parece. A ideia central cabe numa frase: são juros que rendem sobre juros. Em vez de o seu dinheiro crescer sempre sobre a mesma base, ele cresce sobre uma base que aumenta a cada período, criando um efeito de bola de neve que vai ganhando velocidade. No começo, o movimento é discreto, quase decepcionante. Mas, com o passar dos anos, ele acelera de forma impressionante, e é justamente nessa aceleração tardia que mora a mágica. Quem aprende a respeitar esse mecanismo para de buscar atalhos milagrosos e passa a confiar no tempo, que é, como veremos, o aliado mais subestimado de qualquer investidor.
O que são juros compostos e por que Einstein os admirava
Conta-se que Albert Einstein teria chamado os juros compostos de "a oitava maravilha do mundo", dizendo que quem entende, ganha, e quem não entende, paga. A frase pode ser lenda, mas a verdade por trás dela é sólida. Os juros compostos são aqueles que incidem não apenas sobre o valor inicial investido, o chamado principal, mas também sobre os juros que já foram acumulados nos períodos anteriores. É o famoso "juros sobre juros". A cada ciclo, a base que rende fica maior, então o crescimento se retroalimenta. Saber como funcionam os juros compostos é perceber que o seu dinheiro pode, com o tempo, gerar mais dinheiro sozinho, sem que você precise trabalhar mais por isso.
A fórmula que descreve esse fenômeno é elegante na sua simplicidade: o montante final é igual ao capital multiplicado por um mais a taxa, elevado ao número de períodos. Não se assuste com a potência: ela é exatamente o que dá ao crescimento o seu caráter explosivo. Enquanto os juros simples crescem em linha reta, os compostos crescem em curva, e essa curva fica cada vez mais íngreme. É por isso que entender como funcionam os juros compostos muda a sua relação com o tempo e com a paciência. O investidor que internaliza esse conceito para de se desesperar com os primeiros anos lentos, porque sabe que a parte boa, a explosão do crescimento, está reservada para mais adiante.
Como funcionam os juros compostos na prática
Teoria é bonita, mas números convencem. Vamos a um exemplo concreto. Imagine que você invista R$ 10.000 a uma taxa de 10% ao ano e simplesmente deixe rendendo por 30 anos, sem mexer. Quanto você teria no fim? A resposta surpreende quem não conhece como funcionam os juros compostos: cerca de R$ 174.000. Isso mesmo, um único aporte de dez mil reais se transforma em mais de cento e setenta mil, sem que você adicione um centavo no caminho. Todo esse crescimento vem do efeito de juros sobre juros agindo década após década. É como plantar uma árvore e, depois de muitos anos, colher uma floresta que se multiplicou sozinha a partir da semente original.
Agora veja o cenário mais realista, com aportes mensais. Suponha que você invista R$ 300 por mês durante 30 anos, a uma taxa de cerca de 0,8% ao mês, equivalente a aproximadamente 10% ao ano. Ao longo desse período, você terá depositado R$ 108.000 do próprio bolso. E o montante final? Cerca de R$ 623.000. Repare no detalhe que revela como funcionam os juros compostos de verdade: dos mais de seiscentos mil reais acumulados, mais de R$ 514.000 são puro rendimento, e não dinheiro que você guardou. Os juros trabalharam muito mais do que você. Esse é o ponto em que a maioria das pessoas tem o famoso "estalo" e entende por que vale tanto a pena começar a investir, mesmo com valores modestos.
Juros simples e juros compostos: a diferença que muda tudo
Para apreciar de verdade o poder dos compostos, vale compará-los com os juros simples. Nos juros simples, a taxa incide sempre sobre o valor inicial, e nada mais. O crescimento é constante, em linha reta. Naquele primeiro exemplo, os R$ 10.000 a 10% ao ano por juros simples renderiam R$ 1.000 por ano, totalizando R$ 30.000 de juros em 30 anos, ou seja, R$ 40.000 no fim. Compare: R$ 40.000 pelos juros simples contra R$ 174.000 pelos compostos, com o mesmo capital, a mesma taxa e o mesmo prazo. A diferença de mais de R$ 130.000 vem inteira do efeito de juros sobre juros. Entender como funcionam os juros compostos é, antes de tudo, enxergar essa distância abissal entre crescer em linha reta e crescer em curva.
Essa diferença explica muita coisa do mundo financeiro. Os juros simples ainda aparecem em algumas situações pontuais, como certos contratos e cálculos de curtíssimo prazo, mas o que rege investimentos de longo prazo e, infelizmente, boa parte das dívidas, são os juros compostos. Por isso, vale guardar uma intuição prática: quanto mais longo o prazo, mais brutal fica a vantagem dos compostos sobre os simples. Em poucos meses, a diferença é pequena e quase imperceptível; em décadas, ela se torna gigantesca. Quem domina como funcionam os juros compostos aprende a pensar em horizontes longos, porque sabe que o tempo é exatamente o combustível que faz essa curva decolar de forma tão impressionante.
O tempo é o ingrediente mais poderoso da fórmula
Se eu pudesse destacar uma única lição deste artigo, seria esta: o tempo importa mais do que o valor que você aporta. Há um exemplo clássico que prova isso de forma quase chocante. Imagine dois investidores. A Ana começa cedo: investe R$ 200 por mês dos 20 aos 30 anos, apenas dez anos, e depois para de aportar, deixando o dinheiro render sozinho até os 60. O Bruno começa mais tarde: investe os mesmos R$ 200 por mês, mas dos 30 aos 60 anos, durante trinta anos inteiros. Quem termina com mais dinheiro aos 60? A resposta desafia a intuição e mostra como funcionam os juros compostos em toda a sua força. Veja os resultados, considerando uma taxa de cerca de 0,8% ao mês:
- Ana: aportou apenas R$ 24.000 no total, ao longo de dez anos, e terminou com cerca de R$ 705.000.
- Bruno: aportou R$ 72.000 no total, ao longo de trinta anos, e terminou com cerca de R$ 415.000.
Pare e releia esses números. A Ana investiu três vezes menos dinheiro que o Bruno e, ainda assim, terminou com quase R$ 300.000 a mais. Como isso é possível? Porque o dinheiro dela teve muito mais tempo para se multiplicar; os primeiros aportes dela renderam por quatro décadas. Esse exemplo é, na minha opinião, a demonstração mais poderosa de como funcionam os juros compostos: cada ano de antecedência vale mais do que vários anos de aportes tardios. Por isso, o melhor dia para começar a investir foi ontem, e o segundo melhor é hoje. Adiar não é apenas perder os aportes daqueles meses, é perder todo o rendimento que eles gerariam ao longo de uma vida inteira.
Quando os juros compostos jogam contra você
Aqui está o lado sombrio que poucos comentam: a mesma força que enriquece também empobrece. Os juros compostos não escolhem lado; eles trabalham para quem investe e contra quem deve. Em uma dívida de cartão de crédito ou cheque especial, com taxas que no Brasil podem passar de 15% ao mês, o efeito bola de neve vira uma avalanche. Uma dívida de R$ 1.000 que não é paga pode mais do que dobrar em poucos meses, porque os juros incidem sobre juros de forma implacável. Entender como funcionam os juros compostos é, portanto, também uma defesa: é o que te faz fugir do rotativo do cartão como se foge de fogo, priorizando a quitação de dívidas caras acima de quase tudo.
A lição prática é direta e vale ouro. Antes de pensar em investir, ataque as dívidas que cobram juros compostos altos, porque quitá-las equivale a um "investimento" com retorno garantido e altíssimo. Não existe aplicação segura que renda 15% ao mês, mas existe dívida que cobra isso, então deixar de pagá-la é o melhor negócio disponível. Quem compreende como funcionam os juros compostos entende que, no campo das dívidas caras, cada mês de atraso é um tijolo a mais na parede do prejuízo. A boa notícia é que, depois de domar essas dívidas, você pode redirecionar a mesma disciplina para fazer os compostos jogarem do seu lado, construindo patrimônio em vez de afundar nele.
Como colocar os juros compostos a seu favor
Conhecimento sem ação não muda a sua conta bancária, então vamos ao prático. Existem alavancas concretas para potencializar o efeito dos juros compostos na construção de riqueza. A boa notícia é que todas estão ao seu alcance, independentemente do tamanho do seu salário. Veja as principais:
- Comece o quanto antes: o tempo é o fator mais poderoso, então cada mês de antecedência conta muito mais do que parece.
- Aporte com regularidade: a constância de aportes mensais alimenta a bola de neve de forma consistente, mais do que aportes esporádicos.
- Reinvista os rendimentos: nunca saque os juros; deixe-os render também, pois é exatamente isso que cria o efeito composto.
- Busque retorno real: mire investimentos que rendam acima da inflação, porque o que importa é o crescimento do poder de compra.
- Tenha paciência: resista à tentação de mexer no dinheiro; a parte mais explosiva da curva está sempre no fim.
Vale conhecer um atalho mental útil, a regra dos 72: para estimar em quantos anos o seu dinheiro dobra, basta dividir 72 pela taxa anual. A 10% ao ano, por exemplo, o capital dobra a cada 7,2 anos, aproximadamente. É uma forma rápida de visualizar o poder dos compostos sem precisar de calculadora. Para simular cenários com os seus próprios números, recomendo a Calculadora do Cidadão do Banco Central, disponível em bcb.gov.br, e vale também estudar opções de investimento de longo prazo no site do Tesouro Direto, em tesourodireto.com.br. Brincar com esses simuladores é uma das formas mais didáticas de internalizar como funcionam os juros compostos e se motivar a começar hoje mesmo.
Chegamos ao fim, e espero que aquela curva que parecia abstrata agora faça todo o sentido para você. O recado central é simples: o tempo é o seu maior ativo, e os juros compostos são a ferramenta que transforma esse tempo em patrimônio. Agora quero ouvir você nos comentários: você já conhecia como funcionam os juros compostos ou algum desses exemplos te surpreendeu? Olhando para trás, você gostaria de ter começado a investir mais cedo? E hoje, os juros compostos estão trabalhando a seu favor, nos investimentos, ou contra você, nas dívidas? Compartilhe a sua situação e os seus planos, porque essa reflexão coletiva costuma render insights valiosos e pode ser o empurrão que outro leitor precisava para finalmente dar o primeiro passo.
Este conteúdo tem caráter educativo e usa taxas hipotéticas para fins ilustrativos; não representa promessa de rentabilidade nem recomendação personalizada de investimento. Avalie a sua situação e, se necessário, consulte um profissional habilitado.
Perguntas frequentes sobre como funcionam os juros compostos
Qual a diferença entre juros simples e compostos?
Nos juros simples, a taxa incide sempre sobre o valor inicial, gerando crescimento em linha reta. Nos juros compostos, a taxa incide sobre o valor inicial mais os juros já acumulados, criando crescimento em curva, cada vez mais acelerado. Em prazos longos, essa diferença se torna enorme, e é por isso que os compostos são tão decisivos para construir patrimônio.
Em quanto tempo meu dinheiro dobra com juros compostos?
Use a regra dos 72: divida 72 pela taxa de juros anual e você terá uma estimativa de anos para dobrar. A 8% ao ano, o capital dobra em cerca de 9 anos; a 12%, em cerca de 6. É um cálculo aproximado, mas útil para visualizar rapidamente o poder dos juros compostos sem precisar de uma planilha.
Vale a pena investir pouco por mês?
Sim, e muito. Como o tempo é o fator mais poderoso, começar cedo com pouco costuma render mais do que começar tarde com muito. Aportes pequenos e constantes, somados a anos de juros sobre juros, constroem montantes surpreendentes. O importante é criar o hábito e deixar o tempo trabalhar a favor da bola de neve.
Os juros compostos podem me prejudicar?
Sim, quando você está do lado da dívida. Cartão de crédito, rotativo e cheque especial usam juros compostos com taxas altíssimas, fazendo a dívida crescer rápido. Por isso, quitar dívidas caras costuma ser prioridade antes de investir, já que equivale a um retorno garantido e elevado, impossível de obter em aplicações seguras.
O que é retorno real e por que ele importa?
Retorno real é o rendimento que sobra depois de descontar a inflação. Importa porque mede o crescimento verdadeiro do seu poder de compra. De nada adianta um montante grande no futuro se a inflação corroeu o valor dele. Por isso, ao planejar com juros compostos, vale usar taxas reais, acima da inflação, para não se iludir com números nominais.